Domain museum-koeln.de kaufen?
Wir ziehen mit dem Projekt
museum-koeln.de um.
Sind Sie am Kauf der Domain
museum-koeln.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain museum-koeln.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Erwerb
Top-Angebote
Produkte zum Begriff Erwerb:
-
Immobilienbesteuerung bei Erwerb, Besitz, Veräusserung, Ratgeber von Alois Th. NackeDer Ratgeber "Immobilienbesteuerung bei Erwerb, Besitz, Veräusserung" bietet eine umfassende und klare Darstellung aller relevanten Aspekte der Immobilienbesteuerung. Er richtet sich an Personen, die sich mit dem Erwerb, Besitz und der Veräusserung von Immobilien auseinandersetzen, und beantwortet zentrale Fragen zu Umsatzsteuer, Grunderwerbsteuer sowie Ertragsteuern im Zusammenhang mit Vermietung. Der Inhalt ist klar strukturiert und enthält anschauliche Übersichten sowie Beispiele, die einen schnellen Überblick über steuerlich relevante Bereiche ermöglichen. Zudem werden gesetzliche Bestimmungen, Urteile und Verwaltungsanweisungen bereitgestellt, um das Nachschlagen in anderen Quellen zu minimieren. Die im Kauf der Printausgabe enthaltene Online-Version bietet zusätzliche Verwaltungsanweisungen und Verlinkungen zu weiteren Inhalten der NWB Datenbank. Dieser praxisorientierte Ratgeber ist sowohl für Steuerberater, Makler und Hausverwaltungen als auch für private Immobilienkäufer von grossem Nutzen.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Ungarischen Ruthenen, Ihr Wohngebiet, Ihr Erwerb Und Ihre Geschichte, Gebundene Ausgabe von Hermann Ignaz Bidermann, Legare Street Press,Die Ungarischen Ruthenen, Ihr Wohngebiet, Ihr Erwerb Und Ihre Geschichte, Gebundene Ausgabe Von Hermann Ignaz Bidermann, Legare Street Press, 978-1-01-900477-7, Seitenanzahl: 18239,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
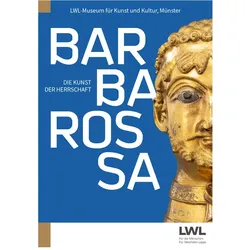
Barbarossa, Fachbücher von Münster Petra Marx LWL-Museum für Kunst und Kultur2022 wird der 900. Geburtstag des Kaisers Friedrich I. Barbarossa (1122-1190) gefeiert. Sein Taufpate war Graf Otto von Cappenberg, einer der Gründer des gleichnamigen westfälischen Klosters. Aus Cappenberg stammt die einzigartige Taufschale des rotbärtigen Staufers (italienisch Barbarossa). Hier wird bis heute der geheimnisvolle Cappenberger Reliquienkopf verwahrt, der lange als Porträt Friedrichs galt. In einer spektakulären internationalen Ausstellung bereitet das LWL-Museum für Kunst und Kultur in Münster erstmals die Bedeutung des berühmten Kaisers für Nordrhein-Westfalen auf. Prachtvolle Leihgaben unter anderem aus Paris, London und Kopenhagen geben Einblicke in die faszinierende Lebensrealität des Kaisers, seine politischen Netzwerke und die Kunstproduktion seiner Zeit. Der reich bebilderte Katalog stellt die kostbaren Werke in den Zusammenhang von Barbarossas "Kunst der Herrschaft". Ausgewiesene Expertinnen und Experten gehen dem Mythos des vermeintlichen "Barbarossa-Kopfes" nach, erhellen die Rolle bedeutender Frauen wie Hildegard von Bingen oder Beatrix von Burgund und beleuchten den fruchtbaren Kulturtransfer von Ost nach West. Auch über die Ausstellung hinaus richtet sich das Buch an eine breite Leserschaft, die das Leben und Wirken dieser herausragenden Persönlichkeit in dieser spannenden Epoche kennenlernen möchte.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chemie - Kultur - Geschichte, FachbücherDas Fachbuch "Chemie - Kultur - Geschichte" bietet eine tiefgehende Analyse der Wechselwirkungen zwischen Chemie, Kultur und Geschichte. Es beleuchtet, wie Chemie oft als isolierte Disziplin wahrgenommen wird, während sie in Wirklichkeit eng mit kulturellen und historischen Aspekten verwoben ist. Der Autor Hans-Werner Schütt thematisiert die Entwicklung der Chemie von einem Alltagswissen hin zu einer komplexen Wissenschaft, die für das tägliche Leben von entscheidender Bedeutung ist. Das Buch zielt darauf ab, die Chemie in ihrer kulturellen und historischen Dimension zu erfassen und als Teil der Kulturgeschichte zu vermitteln. Darüber hinaus werden auch Beiträge zur Physik-, Biologie- und Technikgeschichte präsentiert, um den Ansatz der Wissenschaftskulturgeschichte umfassend zu dokumentieren. Mit 434 Seiten bietet das Werk eine fundierte Grundlage für alle, die sich für die Verknüpfungen zwischen diesen Disziplinen interessieren.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **

Welche Länder gehören zum innergemeinschaftlichen Erwerb?
Zum innergemeinschaftlichen Erwerb gehören alle Länder der Europäischen Union (EU). Das bedeutet, dass der innergemeinschaftliche Erwerb zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten stattfindet. Dazu zählen beispielsweise Deutschland, Frankreich, Italien, Spanien und alle anderen EU-Länder. Der innergemeinschaftliche Erwerb ist wichtig für den Handel innerhalb der EU und unterliegt speziellen steuerlichen Regelungen, um einen reibungslosen Warenverkehr zu gewährleisten. Welche Länder genau zum innergemeinschaftlichen Erwerb gehören, wird durch die Mitgliedschaft in der EU bestimmt. **
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb?
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb? Beim Innergemeinschaftlichen Erwerb zahlt grundsätzlich der Erwerber die Umsatzsteuer. Der Lieferant oder Verkäufer muss jedoch nachweisen, dass der Erwerb tatsächlich innerhalb der EU stattgefunden hat, um von der Umsatzsteuer befreit zu werden. Der Erwerber muss die Umsatzsteuer in seinem Heimatland anmelden und abführen. Es gelten spezielle Regelungen und Nachweispflichten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. Es ist wichtig, sich mit den steuerlichen Vorschriften im jeweiligen Land vertraut zu machen, um mögliche Fehler oder Strafen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Erwerb:
-
Die Ungarischen Ruthenen, Ihr Wohngebiet, Ihr Erwerb Und Ihre Geschichte, Taschenbuch von Hermann Ignaz Bidermann, Legare Street Press,Die Ungarischen Ruthenen, Ihr Wohngebiet, Ihr Erwerb Und Ihre Geschichte, Taschenbuch Von Hermann Ignaz Bidermann, Legare Street Press, 978-1-01-901516-2, Seitenanzahl: 18222,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienbesteuerung bei Erwerb, Besitz, Veräusserung, Ratgeber von Alois Th. NackeDer Ratgeber "Immobilienbesteuerung bei Erwerb, Besitz, Veräusserung" bietet eine umfassende und klare Darstellung aller relevanten Aspekte der Immobilienbesteuerung. Er richtet sich an Personen, die sich mit dem Erwerb, Besitz und der Veräusserung von Immobilien auseinandersetzen, und beantwortet zentrale Fragen zu Umsatzsteuer, Grunderwerbsteuer sowie Ertragsteuern im Zusammenhang mit Vermietung. Der Inhalt ist klar strukturiert und enthält anschauliche Übersichten sowie Beispiele, die einen schnellen Überblick über steuerlich relevante Bereiche ermöglichen. Zudem werden gesetzliche Bestimmungen, Urteile und Verwaltungsanweisungen bereitgestellt, um das Nachschlagen in anderen Quellen zu minimieren. Die im Kauf der Printausgabe enthaltene Online-Version bietet zusätzliche Verwaltungsanweisungen und Verlinkungen zu weiteren Inhalten der NWB Datenbank. Dieser praxisorientierte Ratgeber ist sowohl für Steuerberater, Makler und Hausverwaltungen als auch für private Immobilienkäufer von grossem Nutzen.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Ungarischen Ruthenen, Ihr Wohngebiet, Ihr Erwerb Und Ihre Geschichte, Gebundene Ausgabe von Hermann Ignaz Bidermann, Legare Street Press,Die Ungarischen Ruthenen, Ihr Wohngebiet, Ihr Erwerb Und Ihre Geschichte, Gebundene Ausgabe Von Hermann Ignaz Bidermann, Legare Street Press, 978-1-01-900477-7, Seitenanzahl: 18239,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
Ähnliche Suchbegriffe für Erwerb
-
Barbarossa, Fachbücher von Münster Petra Marx LWL-Museum für Kunst und Kultur2022 wird der 900. Geburtstag des Kaisers Friedrich I. Barbarossa (1122-1190) gefeiert. Sein Taufpate war Graf Otto von Cappenberg, einer der Gründer des gleichnamigen westfälischen Klosters. Aus Cappenberg stammt die einzigartige Taufschale des rotbärtigen Staufers (italienisch Barbarossa). Hier wird bis heute der geheimnisvolle Cappenberger Reliquienkopf verwahrt, der lange als Porträt Friedrichs galt. In einer spektakulären internationalen Ausstellung bereitet das LWL-Museum für Kunst und Kultur in Münster erstmals die Bedeutung des berühmten Kaisers für Nordrhein-Westfalen auf. Prachtvolle Leihgaben unter anderem aus Paris, London und Kopenhagen geben Einblicke in die faszinierende Lebensrealität des Kaisers, seine politischen Netzwerke und die Kunstproduktion seiner Zeit. Der reich bebilderte Katalog stellt die kostbaren Werke in den Zusammenhang von Barbarossas "Kunst der Herrschaft". Ausgewiesene Expertinnen und Experten gehen dem Mythos des vermeintlichen "Barbarossa-Kopfes" nach, erhellen die Rolle bedeutender Frauen wie Hildegard von Bingen oder Beatrix von Burgund und beleuchten den fruchtbaren Kulturtransfer von Ost nach West. Auch über die Ausstellung hinaus richtet sich das Buch an eine breite Leserschaft, die das Leben und Wirken dieser herausragenden Persönlichkeit in dieser spannenden Epoche kennenlernen möchte.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chemie - Kultur - Geschichte, FachbücherDas Fachbuch "Chemie - Kultur - Geschichte" bietet eine tiefgehende Analyse der Wechselwirkungen zwischen Chemie, Kultur und Geschichte. Es beleuchtet, wie Chemie oft als isolierte Disziplin wahrgenommen wird, während sie in Wirklichkeit eng mit kulturellen und historischen Aspekten verwoben ist. Der Autor Hans-Werner Schütt thematisiert die Entwicklung der Chemie von einem Alltagswissen hin zu einer komplexen Wissenschaft, die für das tägliche Leben von entscheidender Bedeutung ist. Das Buch zielt darauf ab, die Chemie in ihrer kulturellen und historischen Dimension zu erfassen und als Teil der Kulturgeschichte zu vermitteln. Darüber hinaus werden auch Beiträge zur Physik-, Biologie- und Technikgeschichte präsentiert, um den Ansatz der Wissenschaftskulturgeschichte umfassend zu dokumentieren. Mit 434 Seiten bietet das Werk eine fundierte Grundlage für alle, die sich für die Verknüpfungen zwischen diesen Disziplinen interessieren.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mentale Repräsentationen von Zahlen und der Erwerb arithmetischer Fähigkeiten, Fachbücher von Andreas ObersteinerMentale Repräsentationen von Zahlen können als fundamentale Voraussetzung für arithmetische Fähigkeiten angesehen werden. Aus psychologischer Perspektive gibt es Hinweise darauf, dass bereits in jungen Jahren die exakte Repräsentation kleiner Anzahlen von der approximativen Repräsentation grösserer Anzahlen zu unterscheiden ist. Während mathematikdidaktische Ansätze überwiegend auf die Entwicklung der exakten Repräsentation ausgerichtet sind, wird aus psychologischer und kognitiv-neurowissenschaftlicher Sicht die Bedeutung approximativer Repräsentationen herausgestellt. In dieser Studie werden mentale Repräsentationen von Zahlen und deren Bedeutung für die Entwicklung arithmetischer Fähigkeiten untersucht. Es werden zwei Förderansätze konzipiert: einer fokussiert auf die exakte, der andere auf die approximative Verarbeitung von Zahlen. Anhand der Ergebnisse einer Interventionsstudie werden die spezifischen Wirkungen beider Ansätze empirisch geprüft.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
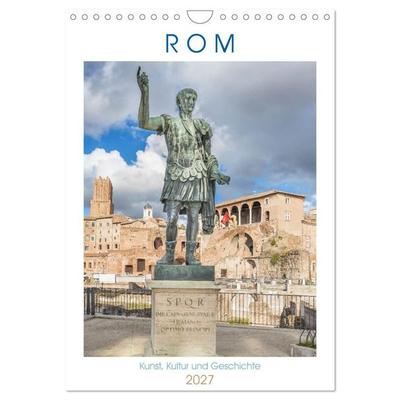
Rom - Kunst, Kultur und Geschichte (Wandkalender 2027 DIN A4 hoch), CALVENDO MonatskalenderDer Sage Nach Wurde Rom Von Remus Und Romulus Etwa 750 Jahre Vor Christi Geburt Gegründet. Die Metropole Am Tiber Wurde Einst Auf Sieben Hügeln Gegründet Und Ist Reich An Kulturschätzen. Die Ewige Stadt Kann Auf Eine Sehr Lange Und Sehr Bewegte...23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Welche Länder gehören zum innergemeinschaftlichen Erwerb?
Zum innergemeinschaftlichen Erwerb gehören alle Länder der Europäischen Union (EU). Das bedeutet, dass der innergemeinschaftliche Erwerb zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten stattfindet. Dazu zählen beispielsweise Deutschland, Frankreich, Italien, Spanien und alle anderen EU-Länder. Der innergemeinschaftliche Erwerb ist wichtig für den Handel innerhalb der EU und unterliegt speziellen steuerlichen Regelungen, um einen reibungslosen Warenverkehr zu gewährleisten. Welche Länder genau zum innergemeinschaftlichen Erwerb gehören, wird durch die Mitgliedschaft in der EU bestimmt. **
-
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb?
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb? Beim Innergemeinschaftlichen Erwerb zahlt grundsätzlich der Erwerber die Umsatzsteuer. Der Lieferant oder Verkäufer muss jedoch nachweisen, dass der Erwerb tatsächlich innerhalb der EU stattgefunden hat, um von der Umsatzsteuer befreit zu werden. Der Erwerber muss die Umsatzsteuer in seinem Heimatland anmelden und abführen. Es gelten spezielle Regelungen und Nachweispflichten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. Es ist wichtig, sich mit den steuerlichen Vorschriften im jeweiligen Land vertraut zu machen, um mögliche Fehler oder Strafen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.