Domain museum-koeln.de kaufen?
Wir ziehen mit dem Projekt
museum-koeln.de um.
Sind Sie am Kauf der Domain
museum-koeln.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain museum-koeln.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **

Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
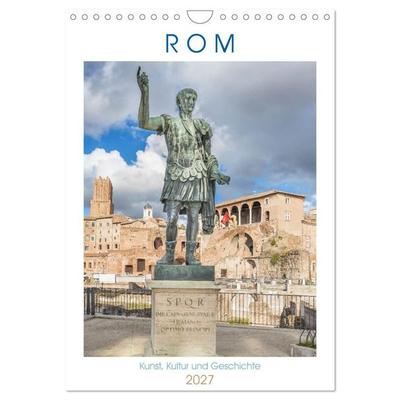
Rom - Kunst, Kultur und Geschichte (Wandkalender 2027 DIN A4 hoch), CALVENDO MonatskalenderDer Sage Nach Wurde Rom Von Remus Und Romulus Etwa 750 Jahre Vor Christi Geburt Gegründet. Die Metropole Am Tiber Wurde Einst Auf Sieben Hügeln Gegründet Und Ist Reich An Kulturschätzen. Die Ewige Stadt Kann Auf Eine Sehr Lange Und Sehr Bewegte...23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissenschaft im Museum - Ausstellung im Labor, Fachbücher von Anke te HeesenDas Fachbuch "Wissenschaft im Museum - Ausstellung im Labor" von Anke te Heesen bietet eine tiefgehende Analyse der Wechselwirkungen zwischen wissenschaftlicher Forschung und der Präsentation von Wissen in Ausstellungen. Es beleuchtet, wie verschiedene Elemente wie Röntgenplatten, Fotografien und Architekturmodelle nicht nur als Ausstellungsstücke fungieren, sondern auch als Werkzeuge der Forschung. Der Band zielt darauf ab, den Fokus von der blossen Wissenschaftlichkeit von Ausstellungen auf den kreativen Gestaltungsprozess der Forschung zu lenken. Die Beiträge in diesem Buch untersuchen die komplexen Beziehungen zwischen den verschiedenen Ausstellungsmodi und der Entstehung von Wissen, was zu einem besseren Verständnis der Dynamik zwischen Wissenschaft und Präsentation führt. Die Leserinnen und Leser erhalten Einblicke in die Mechanismen, die hinter der Wissensvermittlung in musealen Kontexten stehen.49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
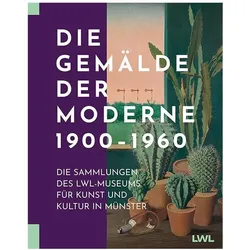
Die Gemälde der Moderne 1900-1960, Fachbücher von Westfälisches Landesmuseum LWL-Museum für Kunst und Kultur"Die Gemälde der Moderne 1900-1960" ist ein umfassender Katalog, der die bedeutendsten Werke der modernen Malerei zwischen 1900 und 1960 präsentiert. Herausgegeben vom Westfälischen Landesmuseum LWL-Museum für Kunst und Kultur, umfasst das Buch rund 630 Gemälde von 239 Künstler:innen, darunter namhafte Persönlichkeiten wie Josef Albers, August Macke und Paula Modersohn-Becker. Der Katalog bietet nicht nur eine breite Palette von Stilen, die von Expressionismus bis geometrischer Abstraktion reichen, sondern auch neue Erkenntnisse über die Werke und deren Rezeption. Viele der abgebildeten Gemälde sind zum ersten Mal dokumentiert, was den Katalog zu einer wertvollen Ressource für Kunstinteressierte und -forscher:innen macht. Die reichhaltige Illustration und die fundierte inhaltliche Aufbereitung spiegeln die Vielfalt der Sammlung wider und laden zur vertieften Auseinandersetzung mit der Kunstgeschichte des 20. Jahrhunderts ein.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Museum und Ausstellung als gesellschaftlicher RaumMuseum und Ausstellung als gesellschaftlicher Raum , Wie können Museen, Ausstellungsinstitutionen und Ausstellungen als Möglichkeitsräume für demokratische Aushandlungsprozesse fungieren? Und inwiefern können und sollen Ausstellungsinstitutionen über ihre traditionellen Funktionen hinausgehen und zu Akteur*innen politischer Demokratisierung und sozialer Inklusion werden? Die Beiträger*innen tragen verschiedene Aspekte zu diesen Fragen zusammen und widmen sich u.a. dem Kontakt- und Konfliktpotential von Museen und Ausstellungen. Aber auch die künstlerische und kuratorische Praxis als politische Intervention steht im Fokus der Beiträge. Damit zeigt der Band neue Perspektiven auf, Museen und Ausstellungen als veränderbare gesellschaftliche Räume zu begreifen. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202401, Beilage: Kt, Titel der Reihe: Edition Museum#71#, Redaktion: Gau, Sønke~Sachs, Angeli~Sieber, Thomas, Seitenzahl/Blattzahl: 244, Abbildungen: 44 Farbabbildungen, Themenüberschrift: ART / Museum Studies, Keyword: Activism; Aktivismus; Ausstellung; Ausstellungsinstitution; Collection; Conflict; Contact Zone; Critique; Decolonization; Dekolonisierung; Democracy; Demokratie; Diversity; Diversität; Exhibition; Gesellschaft; Imparting; Inclusion; Inklusion; Institutional Critique; Institutionskritik; Intervention; Konflikt; Kontaktzone; Kritik; Museology; Museum; Museum Education; Museumspädagogik; Museumswissenschaft; Polyphonie; Polyphony; Postcolonialism; Postkolonialismus; Practice; Praxis; Process; Prozess; Sammlung; Society; Vermittlung; Vielstimmigkeit; Wissensordnungen, Fachschema: Museum~Befreiung, Fachkategorie: Kunst: allgemeine Themen~Museums- und Denkmalkunde, Warengruppe: HC/Kunst allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 223, Breite: 150, Höhe: 20, Gewicht: 478, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **

Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
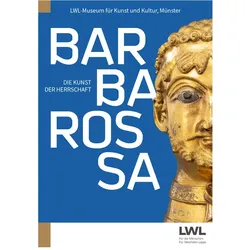
Barbarossa, Fachbücher von Münster Petra Marx LWL-Museum für Kunst und Kultur2022 wird der 900. Geburtstag des Kaisers Friedrich I. Barbarossa (1122-1190) gefeiert. Sein Taufpate war Graf Otto von Cappenberg, einer der Gründer des gleichnamigen westfälischen Klosters. Aus Cappenberg stammt die einzigartige Taufschale des rotbärtigen Staufers (italienisch Barbarossa). Hier wird bis heute der geheimnisvolle Cappenberger Reliquienkopf verwahrt, der lange als Porträt Friedrichs galt. In einer spektakulären internationalen Ausstellung bereitet das LWL-Museum für Kunst und Kultur in Münster erstmals die Bedeutung des berühmten Kaisers für Nordrhein-Westfalen auf. Prachtvolle Leihgaben unter anderem aus Paris, London und Kopenhagen geben Einblicke in die faszinierende Lebensrealität des Kaisers, seine politischen Netzwerke und die Kunstproduktion seiner Zeit. Der reich bebilderte Katalog stellt die kostbaren Werke in den Zusammenhang von Barbarossas "Kunst der Herrschaft". Ausgewiesene Expertinnen und Experten gehen dem Mythos des vermeintlichen "Barbarossa-Kopfes" nach, erhellen die Rolle bedeutender Frauen wie Hildegard von Bingen oder Beatrix von Burgund und beleuchten den fruchtbaren Kulturtransfer von Ost nach West. Auch über die Ausstellung hinaus richtet sich das Buch an eine breite Leserschaft, die das Leben und Wirken dieser herausragenden Persönlichkeit in dieser spannenden Epoche kennenlernen möchte.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chemie - Kultur - Geschichte, FachbücherDas Fachbuch "Chemie - Kultur - Geschichte" bietet eine tiefgehende Analyse der Wechselwirkungen zwischen Chemie, Kultur und Geschichte. Es beleuchtet, wie Chemie oft als isolierte Disziplin wahrgenommen wird, während sie in Wirklichkeit eng mit kulturellen und historischen Aspekten verwoben ist. Der Autor Hans-Werner Schütt thematisiert die Entwicklung der Chemie von einem Alltagswissen hin zu einer komplexen Wissenschaft, die für das tägliche Leben von entscheidender Bedeutung ist. Das Buch zielt darauf ab, die Chemie in ihrer kulturellen und historischen Dimension zu erfassen und als Teil der Kulturgeschichte zu vermitteln. Darüber hinaus werden auch Beiträge zur Physik-, Biologie- und Technikgeschichte präsentiert, um den Ansatz der Wissenschaftskulturgeschichte umfassend zu dokumentieren. Mit 434 Seiten bietet das Werk eine fundierte Grundlage für alle, die sich für die Verknüpfungen zwischen diesen Disziplinen interessieren.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rom - Kunst, Kultur und Geschichte (Wandkalender 2027 DIN A4 hoch), CALVENDO MonatskalenderDer Sage Nach Wurde Rom Von Remus Und Romulus Etwa 750 Jahre Vor Christi Geburt Gegründet. Die Metropole Am Tiber Wurde Einst Auf Sieben Hügeln Gegründet Und Ist Reich An Kulturschätzen. Die Ewige Stadt Kann Auf Eine Sehr Lange Und Sehr Bewegte...23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissenschaft im Museum - Ausstellung im Labor, Fachbücher von Anke te HeesenDas Fachbuch "Wissenschaft im Museum - Ausstellung im Labor" von Anke te Heesen bietet eine tiefgehende Analyse der Wechselwirkungen zwischen wissenschaftlicher Forschung und der Präsentation von Wissen in Ausstellungen. Es beleuchtet, wie verschiedene Elemente wie Röntgenplatten, Fotografien und Architekturmodelle nicht nur als Ausstellungsstücke fungieren, sondern auch als Werkzeuge der Forschung. Der Band zielt darauf ab, den Fokus von der blossen Wissenschaftlichkeit von Ausstellungen auf den kreativen Gestaltungsprozess der Forschung zu lenken. Die Beiträge in diesem Buch untersuchen die komplexen Beziehungen zwischen den verschiedenen Ausstellungsmodi und der Entstehung von Wissen, was zu einem besseren Verständnis der Dynamik zwischen Wissenschaft und Präsentation führt. Die Leserinnen und Leser erhalten Einblicke in die Mechanismen, die hinter der Wissensvermittlung in musealen Kontexten stehen.49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Ähnliche Suchbegriffe für Abschreibungen
-
Die Gemälde der Moderne 1900-1960, Fachbücher von Westfälisches Landesmuseum LWL-Museum für Kunst und Kultur"Die Gemälde der Moderne 1900-1960" ist ein umfassender Katalog, der die bedeutendsten Werke der modernen Malerei zwischen 1900 und 1960 präsentiert. Herausgegeben vom Westfälischen Landesmuseum LWL-Museum für Kunst und Kultur, umfasst das Buch rund 630 Gemälde von 239 Künstler:innen, darunter namhafte Persönlichkeiten wie Josef Albers, August Macke und Paula Modersohn-Becker. Der Katalog bietet nicht nur eine breite Palette von Stilen, die von Expressionismus bis geometrischer Abstraktion reichen, sondern auch neue Erkenntnisse über die Werke und deren Rezeption. Viele der abgebildeten Gemälde sind zum ersten Mal dokumentiert, was den Katalog zu einer wertvollen Ressource für Kunstinteressierte und -forscher:innen macht. Die reichhaltige Illustration und die fundierte inhaltliche Aufbereitung spiegeln die Vielfalt der Sammlung wider und laden zur vertieften Auseinandersetzung mit der Kunstgeschichte des 20. Jahrhunderts ein.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Museum und Ausstellung als gesellschaftlicher RaumMuseum und Ausstellung als gesellschaftlicher Raum , Wie können Museen, Ausstellungsinstitutionen und Ausstellungen als Möglichkeitsräume für demokratische Aushandlungsprozesse fungieren? Und inwiefern können und sollen Ausstellungsinstitutionen über ihre traditionellen Funktionen hinausgehen und zu Akteur*innen politischer Demokratisierung und sozialer Inklusion werden? Die Beiträger*innen tragen verschiedene Aspekte zu diesen Fragen zusammen und widmen sich u.a. dem Kontakt- und Konfliktpotential von Museen und Ausstellungen. Aber auch die künstlerische und kuratorische Praxis als politische Intervention steht im Fokus der Beiträge. Damit zeigt der Band neue Perspektiven auf, Museen und Ausstellungen als veränderbare gesellschaftliche Räume zu begreifen. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202401, Beilage: Kt, Titel der Reihe: Edition Museum#71#, Redaktion: Gau, Sønke~Sachs, Angeli~Sieber, Thomas, Seitenzahl/Blattzahl: 244, Abbildungen: 44 Farbabbildungen, Themenüberschrift: ART / Museum Studies, Keyword: Activism; Aktivismus; Ausstellung; Ausstellungsinstitution; Collection; Conflict; Contact Zone; Critique; Decolonization; Dekolonisierung; Democracy; Demokratie; Diversity; Diversität; Exhibition; Gesellschaft; Imparting; Inclusion; Inklusion; Institutional Critique; Institutionskritik; Intervention; Konflikt; Kontaktzone; Kritik; Museology; Museum; Museum Education; Museumspädagogik; Museumswissenschaft; Polyphonie; Polyphony; Postcolonialism; Postkolonialismus; Practice; Praxis; Process; Prozess; Sammlung; Society; Vermittlung; Vielstimmigkeit; Wissensordnungen, Fachschema: Museum~Befreiung, Fachkategorie: Kunst: allgemeine Themen~Museums- und Denkmalkunde, Warengruppe: HC/Kunst allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 223, Breite: 150, Höhe: 20, Gewicht: 478, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zukowsky, John: Die Geschichte der ArchitekturDie Geschichte der Architektur , Von der Pyramide zum Wolkenkratzer. Mit 350 Farb-Abbildungen , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20221102, Produktform: Leinen, Autoren: Zukowsky, John, Übersetzung: Kern, Steffen, Seitenzahl/Blattzahl: 272, Abbildungen: Mit 350 Farbfotos, Keyword: 2022; antike; antike architektur; architektur; architektur visuell; architektur-buch; architekturgeschichte; barock; bauhaus; berühmte gebäude; buch; bücher; frank gehry; frank lloyd wright; gotik; hagia sofia; industrie-architektur; islamische architektur; kunst; mies van der rohe; moderne; moderne architektur; neuerscheinung; palladio; postmoderne; renaissance; rokoko; romanik; schinkel; zaha hadid, Fachschema: Neunzehntes Jahrhundert~Zwanzigstes Jahrhundert~Architektur / Geschichte, Regionen, Zeitraum: 19. Jahrhundert (1800 bis 1899 n. Chr.)~20. Jahrhundert (1900 bis 1999 n. Chr.)~21. Jahrhundert (2000 bis 2100 n. Chr.), Thema: Verstehen, Warengruppe: HC/Architektur, Fachkategorie: Geschichte der Architektur, Thema: Entdecken, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Prestel Verlag, Verlag: Prestel Verlag, Verlag: Prestel Verlag, Verlag: Prestel, Länge: 255, Breite: 220, Höhe: 25, Gewicht: 1068, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: CHINA, VOLKSREPUBLIK (CN), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rom - Kunst, Kultur und Geschichte (Wandkalender 2027 DIN A3 hoch), CALVENDO MonatskalenderDer Sage Nach Wurde Rom Von Remus Und Romulus Etwa 750 Jahre Vor Christi Geburt Gegründet. Die Metropole Am Tiber Wurde Einst Auf Sieben Hügeln Gegründet Und Ist Reich An Kulturschätzen. Die Ewige Stadt Kann Auf Eine Sehr Lange Und Sehr Bewegte...33,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.